投資信託を始めたいけれど、何から始めればいいかわからない…
NISAや証券口座、商品選びのどれから手を付ければいいの?
と迷っていませんか?
投資信託を始めるときは、いきなり商品を選ぶ必要はありません。
まず生活に必要なお金を確保し、無理なく投資できる金額を考えたうえで、NISAの利用、口座開設、商品選びへ進むのが基本です。
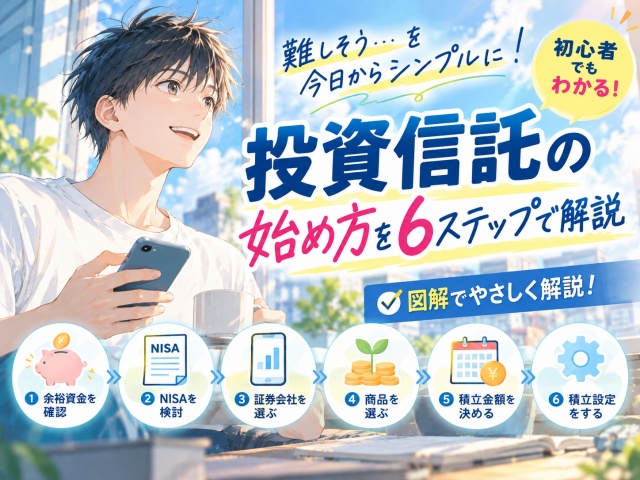
初心者が投資信託を始める流れをまとめると、次の6ステップです。
- 生活に必要なお金を残して余裕資金を確認する
- NISAを利用するか検討する
- 証券会社などの金融機関を選んで口座を開設する
- 自分に合った投資信託を選ぶ
- 毎月の積立金額を決める
- 積立設定をして運用を始める
投資信託は元本保証ではありませんが、少額から購入できる商品・サービスもあり、自動積立を利用できるため、これから資産形成を始めたい人にとって選択肢の一つになります。
私は投資を始めてから6年ほど、高配当株と投資信託を組み合わせながら資産形成を続けています。
投資を始めた頃は個別株が中心でしたが、企業ごとの大きな値動きを経験したことから、投資信託も取り入れるようになりました。
この記事では、投資初心者が「次に何をすればいいのか」までわかるように、口座開設から商品選び、積立開始後の考え方まで順番に解説します。
投資信託の始め方|初心者は6ステップで始めよう
投資信託を始めるときに大切なのは、人気の商品をすぐ買うことではありません。
という順番で進めれば、一つずつ判断できます。
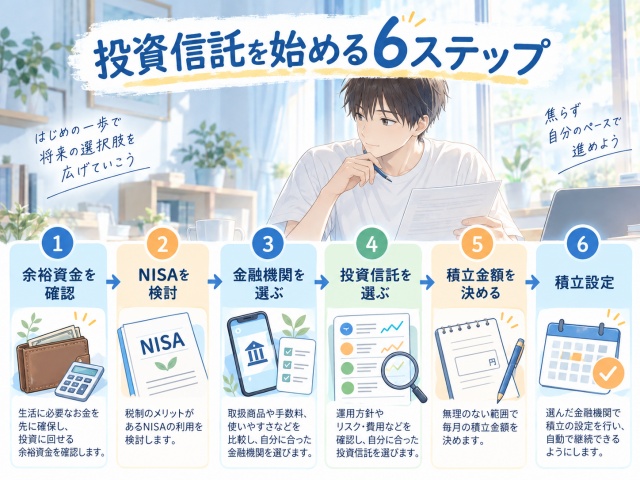
余裕資金の確認から積立設定まで、6つのステップで投資信託を始めます。
ここでは、実際に投資信託を始めるまでの流れを6ステップで確認しましょう。
STEP1 生活に必要なお金を残して余裕資金を確認する
最初に確認したいのは、「何を買うか」ではなくいくらなら投資に回せるかです。
投資信託は価格が変動する金融商品なので、投資した金額が一時的に減る可能性があります。
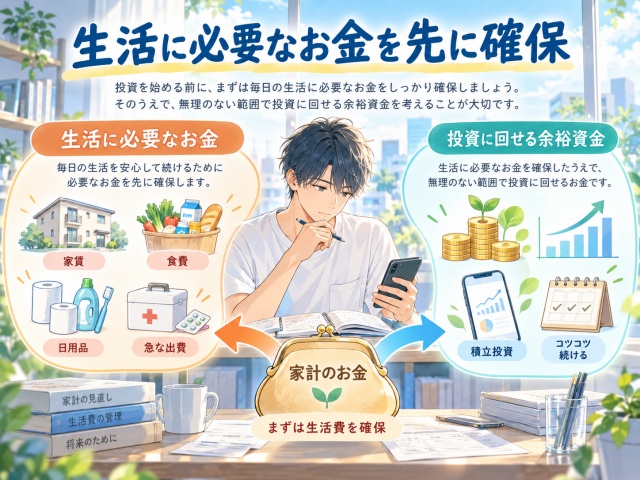
生活費や近く使う予定のお金を確保したうえで、余裕資金から投資を始めましょう。
大切なのは、
で考えることです。
最初から数万円を毎月積み立てる必要はありません。
毎月の家計に負担が出ない範囲から始め、収入や生活環境が変化したら積立額を見直す方法でも問題ありません。
STEP2 NISAを利用するか検討する
次に、NISAを利用するか考えましょう。
通常、株式や投資信託などへ投資して得た利益には税金がかかりますが、NISA口座で投資した対象商品から得られる運用益は非課税になります。
ただし、
投資信託を始めるためにNISAが必須というわけではありません。
通常の課税口座でも投資信託は購入できます。
一方、長期的な資産形成を目的として投資信託を積み立てるのであれば、NISAは一度検討しておきたい制度です。
詳しい仕組みについては後ほど解説します。
STEP3 証券会社などの金融機関を選んで口座を開設する
投資信託を購入するには、証券会社や銀行など、投資信託を取り扱う金融機関で口座を開設します。
NISAを利用する場合も、NISAを取り扱う金融機関で手続きが必要です。
ただし、どこで始めても同じというわけではありません。
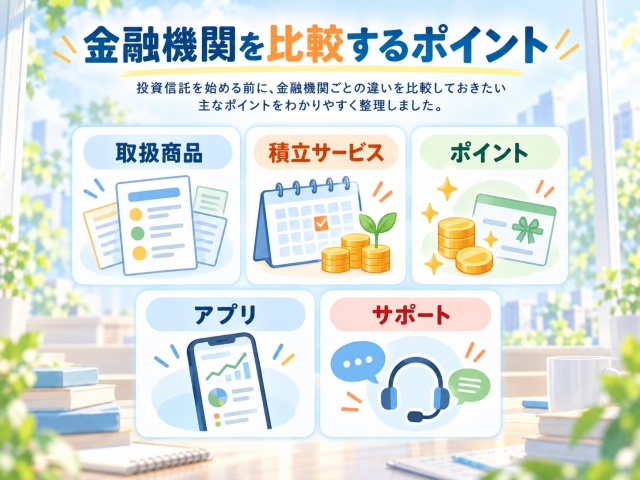
取扱商品だけでなく、積立サービスやアプリ、サポートなども比較しましょう。
金融機関によって、次のような違いがあります。
- 取り扱っている投資信託
- 最低購入・積立金額
- クレジットカード積立などの積立サービス
- ポイントサービス
- アプリの使いやすさ
- サポート体制
初心者の場合は商品数だけではなく、自分が迷わず操作できるか、困ったときにサポートを受けやすいかも確認しておきましょう。
具体的にどの証券会社を選べばいいか迷っている方は、こちらの記事で初心者向けに比較しています。
STEP4 自分に合った投資信託を選ぶ
口座を開設したら、実際に購入する投資信託を選びます。
投資信託は数多くあるため、
人気ランキング上位だから!
SNSでよく紹介されているから!
という理由だけで決めるのは避けたいところです。
最低限、次のポイントを確認しましょう。
- 何に投資しているのか
- どのような運用方針なのか
- どの程度のリスクがあるのか
- 信託報酬などのコストはいくらか
NISAのつみたて投資枠では、長期・積立・分散投資に適した一定の基準を満たす投資信託が対象になっています。
具体的な商品選びについては後ほど詳しく解説します。
STEP5 毎月の積立金額を決める
購入する商品を決めたら、毎月いくら積み立てるか考えます。
投資信託は、証券会社や商品によっては少額から積立できるため、最初から大きなお金を用意する必要はありません。
たとえば、月5,000円、1万円、3万円など、自分の家計に合わせて設定できます。
ただし、「初心者なら月○万円が正解」という金額はありません。
収入が同じでも、家族構成や住居費、貯蓄額、今後予定している大きな支出によって、無理なく投資できる金額は変わります。
相場が下落して評価額が減ったときでも、
この金額なら生活に影響せず積立を続けられる!
と思える範囲から始めましょう。
STEP6 積立設定をして運用を始める
最後に、証券会社などの画面から積立設定を行います。
一般的には、次のような流れです。
- 投資信託を選ぶ
- 毎月の積立金額を入力する
- 決済方法を選ぶ
- 積立設定を確定する
証券会社によっては銀行口座からの引き落としだけでなく、クレジットカードなどを使った積立にも対応しています。
一度設定すれば毎月自動で購入できるため、
今月は価格が高いから待とうかな?
もう少し下がるまで待った方がいいかな?
と毎月タイミングを判断する負担を減らせます。
最初の設定まで終われば、投資信託を始める大きな準備は完了です。
そもそも投資信託とは?初心者向けに仕組みを簡単に解説
始め方がわかったところで、投資信託そのものの仕組みも確認しておきましょう。
仕組みをすべて覚える必要はありませんが、「自分のお金が何に投資されるのか」を理解せず購入するのは避けたいところです。
投資信託は投資家から集めた資金をまとめて運用する金融商品
投資信託とは、多くの投資家から集めたお金をまとめ、運用会社があらかじめ定められた運用方針に沿って株式や債券などへ投資する金融商品です。
自分で何十社もの株式を一つずつ購入しなくても、1つの商品で複数の企業や資産へ投資できる投資信託もあります。
たとえば、次のような商品があります。
- 日本企業を中心に投資する商品
- 米国株へ投資する商品
- 世界各国の株式へ投資する商品
- 株式と債券を組み合わせる商品
そのため、
投資信託なら必ず安全!
投資信託なら必ず幅広く分散されている!
というわけではありません。
商品ごとの投資対象を確認することが重要です。
私自身、投資を始めた当初は個別株を中心に保有していましたが、企業ごとの値動きが大きい場面を経験し、複数の企業へ投資できる投資信託も取り入れるようになりました。
投資信託と個別株の違い
投資信託と個別株は、どちらも資産形成に利用できる金融商品ですが、仕組みが異なります。
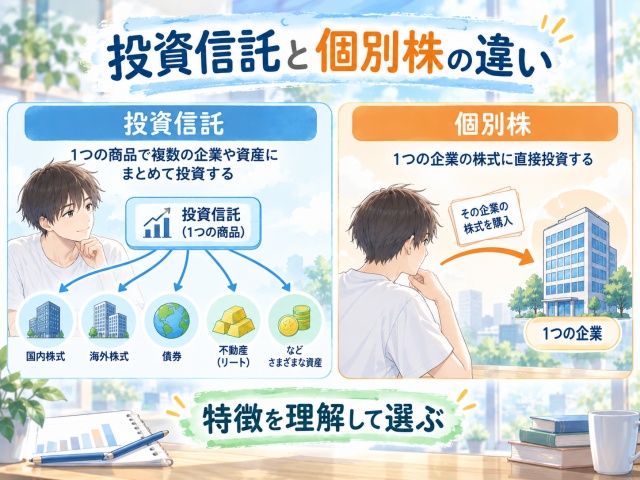
投資信託と個別株では、投資対象や分散方法などに違いがあります。
※投資信託・個別株ともに、商品や銘柄によってリスクや必要資金は異なります。
初心者だから必ず投資信託、経験者だから個別株というものではありません。
大切なのは、
で判断することです。
私は現在、個別の高配当株で配当金を受け取りながら、投資信託でも長期的な資産形成を行っています。
どちらか一方に限定せず、それぞれの特徴を理解して組み合わせる方法もあります。
投資信託を始めるメリット・デメリット
投資信託には初心者が利用しやすい特徴がある一方で、注意すべき点もあります。
メリットだけを見て始めるのではなく、デメリットまで理解したうえで、自分に合うか判断しましょう。
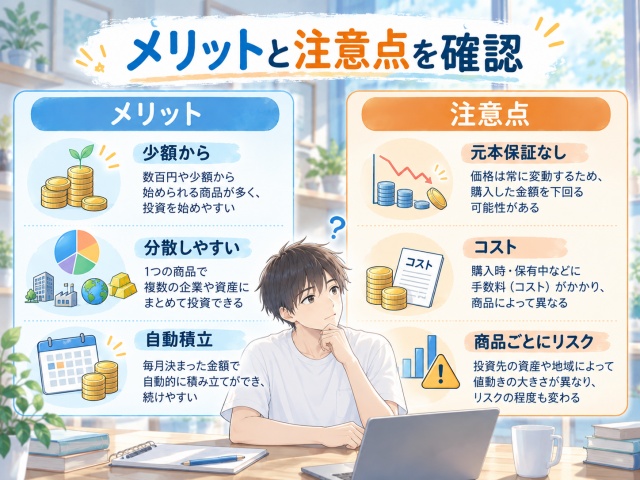
投資信託は少額・分散・自動積立のメリットがある一方、元本割れやコストにも注意が必要です。
投資信託を始める主なメリット
投資信託のメリットは、少額から分散投資を始めやすいことです。
商品によっては複数の国や企業へまとめて投資できるため、自分で何十もの企業を一社ずつ選ぶ必要がありません。
また、積立設定を利用すれば、毎月決まった金額を自動で購入できます。
投資のたびに、
今日は買うべき?もう少し下がるまで待つべき?
と悩む負担も減らせます。
そのため、
- 投資に多くの時間をかけられない人
- 個別企業を一社ずつ分析するのが難しい人少額から資産形成を始めたい人
にとって利用しやすい選択肢です。
始める前に知っておきたいデメリット・リスク
株式や債券などの価格が下落すれば、投資信託の基準価額も下がり、購入金額を下回る可能性があります。
また、保有している間は「信託報酬」と呼ばれる運用管理費用などが発生します。
投資信託によっては、次のようなケースもあります。
- 特定の国や地域へ集中している
- 特定テーマへ集中している
- 値動きが大きい資産を中心に投資している
投資信託だからリスクが低い!
と判断するのではなく、
また、数週間や数か月で大きな利益が出ることを保証する金融商品でもありません。
利益が出る時期や金額は保証されていないことを理解しておきましょう。
NISAで投資信託を始める前に知っておきたいこと
投資信託を始めるなら、NISAについても基本だけは理解しておきましょう。
特に初心者の場合、
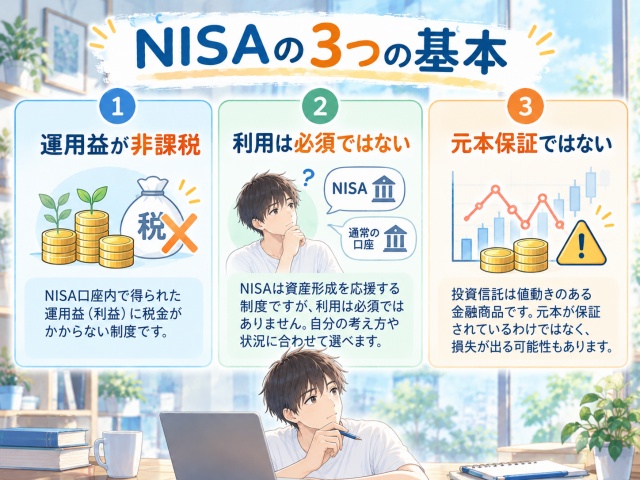
NISAは税制優遇制度であり、投資商品そのものや元本保証制度ではありません。
NISAを利用すると運用益が非課税になる
NISAは「少額投資非課税制度」です。
通常、株式や投資信託などへ投資した場合、売却して得た利益や受け取った配当・分配金には原則として税金がかかります。
一方、NISA口座で購入した対象商品から得られる売却益や、一定の配当・分配金は非課税です。
2026年時点のNISAには、次の2つの投資枠があります。
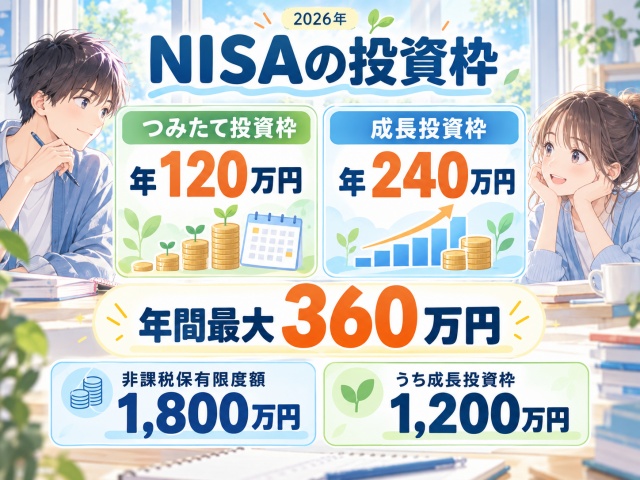
NISAはつみたて投資枠と成長投資枠を併用でき、年間最大360万円まで投資できます。
- つみたて投資枠
- 成長投資枠
18歳以上の場合、年間投資枠は
- つみたて投資枠:120万円
- 成長投資枠:240万円
で、両方を併用できます。
年間では最大360万円まで投資できます。
非課税保有限度額は全体で1,800万円で、そのうち成長投資枠で利用できるのは1,200万円までです。
つみたて投資枠では、長期・積立・分散投資に適した一定の基準を満たす投資信託などが対象となっています。
初心者が投資信託の積立から資産形成を始める場合は、つみたて投資枠の対象商品から確認する方法があります。
NISAを使わなくても投資信託は始められる
NISAは便利な制度ですが、投資信託を購入するための必須条件ではありません。
証券会社などでは、NISA口座以外に特定口座や一般口座などを利用して投資信託を購入できます。
つまり、
ただ、長期的に投資を続け、利益が出た場合の税負担を考えるのであれば、NISAを利用できるか確認してから始める価値があります。
なお、NISAで新たな買付けができる金融機関は各年につき1つです。
一定の手続きをすれば、利用する金融機関を年単位で変更できます。
金融機関を変更した結果、変更前と変更後の金融機関にNISA口座を保有している状態になることもありますが、新たに買付けできるのはその年に利用する1つの金融機関です。
NISAでも元本割れする可能性はある
NISAについて最も注意したいのが、
NISAは税制上の優遇制度であり、購入した投資信託の価格が下がらないことを保証する制度ではありません。
たとえば、NISA口座で100万円分の投資信託を購入し、その価値が80万円まで下がれば、評価額が20万円減ることになります。
さらに、NISA口座で生じた損失は、課税口座で生じた利益との損益通算や、損失の繰越控除には利用できません。
NISAを使うかどうかと、「どの商品へ投資するか」は別々に考えましょう。
初心者が投資信託を選ぶときに確認したい4つのポイント
証券口座を開設しても、投資信託の商品数が多く、
結局どれを買えばいいの?
と迷う人は少なくありません。
初心者が商品を比較するときは、人気ランキングだけを見るのではなく、次の4点を確認しましょう。
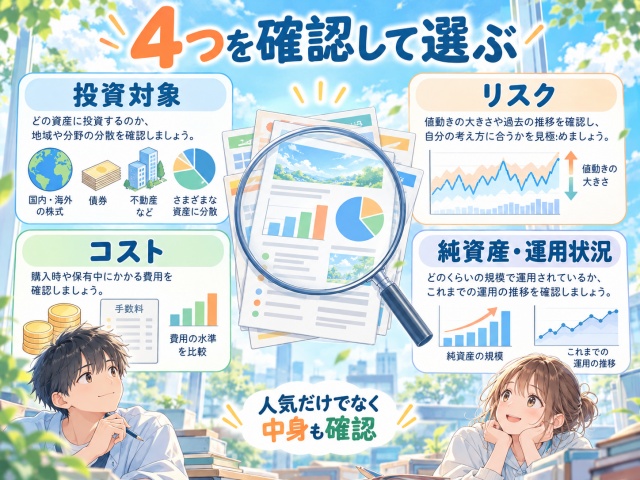
投資対象・リスク・コスト・純資産や運用状況を確認して商品を比較しましょう。
① 投資対象と運用方針を確認する
まず確認したいのは、
です。
同じ投資信託でも、次のように投資対象は大きく異なります。
- 日本株
- 米国株
- 全世界株式
- 新興国株式
- 債券
- 株式と債券などを組み合わせたバランス型
名称や人気だけで判断せず、交付目論見書や商品ページで、投資対象・対象地域・運用方針を確認しましょう。
自分が理解できない商品へ、なんとなく投資することは避けたいところです。
② 自分が許容できるリスクか確認する
次に、自分がどの程度の値下がりまで受け入れられるか考えます。
たとえば同じ投資信託でも、株式中心の商品と債券中心の商品では、一般に値動きの特徴が異なります。
リスクを考えるときは、次の視点が重要です。
- 何のために投資するのか
- 何年間運用する予定なのか
- 評価額が下落しても生活に影響しないか
- 下落時にも保有を続けられそうか
高いリターンが期待できそうだからという理由だけで、値動きの大きい商品を選ぶ必要はありません。
自分が無理なく保有を続けられるかも商品選びの条件です。
③ 信託報酬などのコストを比較する
投資信託を保有している間は、信託報酬などのコストがかかります。
信託報酬は小さな差に見えても、長期間保有する場合は継続的に負担することになります。
そのため、似た投資対象・運用方針の商品を比較するときには重要な判断材料です。
ただし、
投資対象やリスク、運用方針を確認したうえでコストを比較しましょう。
④ 純資産総額や運用状況を確認する
純資産総額も確認しておきたいポイントです。
その投資信託が保有している資産から負債を差し引いた総額です。
単純に、
純資産総額が一番大きい商品を買えばいい!
というわけではありませんが、次のような点を確認する材料になります。
- 純資産総額の推移
- 資金流入・流出の状況
- 運用方針どおりに運用されているか
- 過去の運用状況
また、過去に大きな利益を出している商品でも、その実績が将来も続くとは限りません。
具体的な商品を比較したい方は、以下の記事も参考にしてください。
投資信託を始めた後に意識したい長期・積立・分散の考え方
投資信託は、購入した瞬間がゴールではありません。
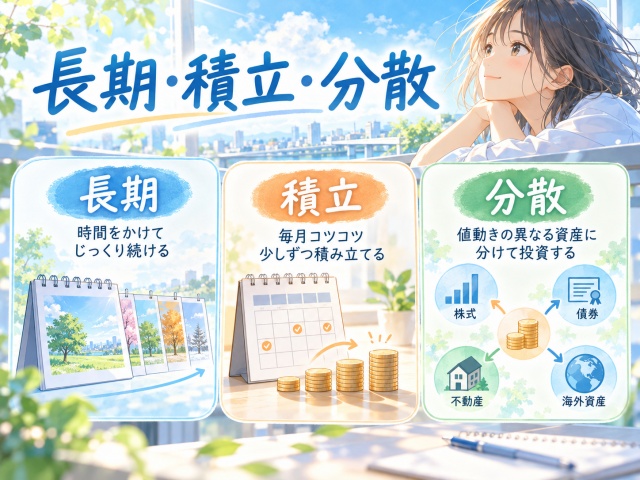
長期的な資産形成では、長期・積立・分散という考え方があります。
短期的な値動きだけで売買を判断しない
投資を始めた直後は、資産額が少し減っただけでも気になるものです。
私自身も投資を始めた頃は、毎日の値動きが気になり、何度も資産額を確認していました。
しかし、毎日の値動きを確認していると、
下がったから売ろうかな…
今上がっているから追加で買おうかな…
と短期的な価格だけで判断しやすくなります。
長期的な資産形成を目的としているなら、まず確認したいのは、
もちろん、どんな商品でも下落したら保有し続ければよいわけではありません。
商品内容や運用方針が変わった場合、自分の目的やリスク許容度に合わなくなった場合には見直しも必要です。
無理なく積立を続けられる仕組みを作る
積立投資を続けるためには、気合いよりも仕組みを作ることが大切です。
自動積立を設定しておけば、毎月自分で注文する必要がありません。
また、家計の状況が変化した場合は、積立金額を見直しても構いません。
たとえば、次のような場合です。
- 収入が減った
- 住宅購入を予定している
- 教育費などの支出が増えた
- 大きな支出を予定している
こうした場合まで、最初に決めた金額へ固執する必要はありません。
という考え方も大切です。
定期的に投資目的や資産配分を確認する
自動積立は便利ですが、「一度設定したら何十年も完全放置すればいい」という意味ではありません。
定期的に、次の点を確認しましょう。
- 投資を始めた目的
- 投資している商品の内容
- 資産全体のバランス
- 今後必要になるお金
- 収入や生活環境の変化
投資商品そのものだけでなく、自分の生活が変われば、適切な投資金額や資産配分も変わる可能性があります。
初心者が投資信託で失敗しやすい5つのポイント
投資信託は少額から始められる商品もありますが、始め方を間違えると途中で投資を続けられなくなることがあります。
ここでは、初心者が特に注意したい5つの失敗を紹介します。
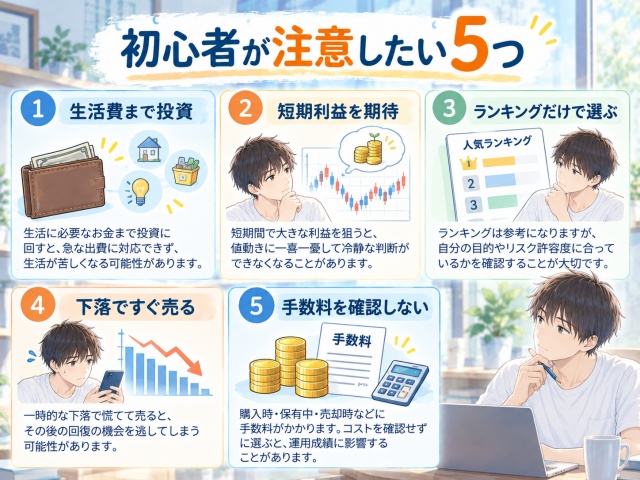
生活費の投資や短期目線、人気だけの商品選びなどは避けましょう。
① 生活に必要なお金まで投資する
最も避けたいのが、生活費や近いうちに必要になるお金まで投資してしまうことです。
投資信託は、現金が必要になったタイミングで必ず値上がりしているとは限りません。
急にお金が必要になったときに価格が下落していれば、損失が出た状態で売却しなければならない可能性があります。
そのため、
順番を意識しましょう。
② 短期間で大きな利益を期待する
投資信託を始めて数週間や数か月で、
ほとんど増えていない…
と感じることもあります。
しかし、長期的な資産形成を目的とする投資信託に短期間で大きな利益を求めると、投資方針がぶれやすくなります。
利益がすぐ出ないからと商品を次々乗り換えるのではなく、まず自分が何年間運用する予定なのか確認しましょう。
③ 人気ランキングだけで商品を選ぶ
ランキングは商品を探すきっかけとして便利です。
しかし、「人気がある商品=自分に合う商品」ではありません。
購入前には、次の点を確認してください。
- 投資対象
- リスク
- 信託報酬
- 運用方針
ランキングは「候補を見つける場所」と考え、最後は自分で商品内容を確認しましょう。
④ 値下がりすると慌てて売却する
投資を始めたばかりの頃は、評価額がマイナスになると不安になるものです。
私自身も投資を始めた当初は、資産額が減ると何度も評価額を確認していました。
現在は、一時的な下落だけを理由に慌てて売却するのではなく、投資目的や保有している理由を確認するようにしています。
ただし、「下落したら何があっても売らない」という意味ではありません。
商品内容や運用方針が変わった場合などは、見直しも必要です。
⑤ 手数料や投資対象を確認せず購入する
最後は、商品内容を確認せず購入してしまうことです。
同じ「投資信託」という名前でも、中身は大きく異なります。
購入する前には、次の点を確認してください。
- 何へ投資しているか
- どの地域へ投資しているか
- どのようなリスクがあるか
- 信託報酬はいくらか
よくわからないけれど人気だから買ってみよう!
のではなく、少なくとも自分が何に投資しているのか理解できる商品を選ぶことが大切です。
投資信託の始め方に関するよくある質問
最後に、ここまでの本文では詳しく扱わなかった、投資信託を始める際の実務的な疑問をまとめます。
最低投資金額やNISAの基本、商品選びについては本文で解説したため、ここでは売却・税金・金融機関変更・分配金について確認しましょう。
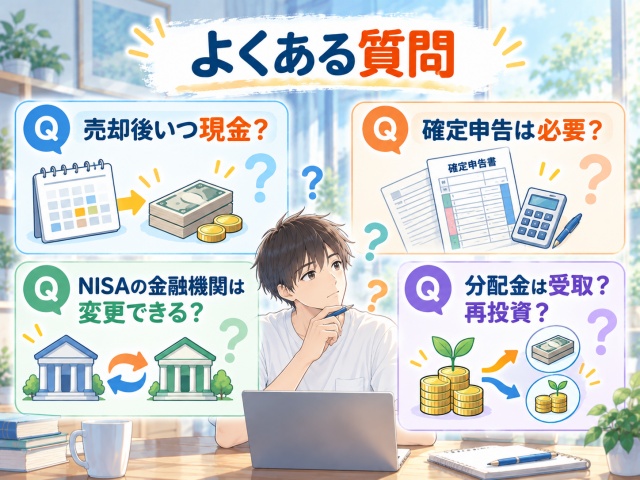
投資信託を始める前後に気になりやすい4つの疑問をまとめました。
Q1.投資信託を売却すると現金になるまで何日かかりますか?
商品によって異なります。
投資信託は、売却・換金の申込みをしても、すぐに現金として引き出せるわけではありません。
資産運用業協会によると、日々決算型以外の一般的な投資信託では、換金代金は原則として換金申込日から4営業日目以降に支払われます。
そのため、購入前に交付目論見書や証券会社などの商品ページで「換金代金の支払日」を確認しましょう。
Q2.投資信託を始めると確定申告は必要ですか?
必ず必要になるわけではありません。
たとえば、特定口座(源泉徴収あり)では、その口座内で生じる上場株式等の譲渡所得について、原則として確定申告を不要にできます。
一方で、
- 他の口座との損益通算をする
- 上場株式等の譲渡損失の繰越控除を利用する
などの場合は、確定申告が必要になるケースがあります。
NISA口座で得た対象商品の運用益は非課税ですが、自分の口座区分や取引状況によって税務上の扱いが異なります。
判断に迷う場合は、国税庁や税務署、税理士などへ確認しましょう。
Q3.NISAを利用する金融機関はあとから変更できますか?
一定の手続きを行えば変更できます。
NISAを利用する金融機関は年単位で変更可能です。
ただし、変更したい年の1月1日以降に、変更前の金融機関のNISA口座ですでに買付けをしている場合、その年分については金融機関を変更できません。
また、金融機関を変更しても、変更前のNISA口座で保有している商品を、新しい金融機関のNISA口座へ移すことはできません。
変更前の金融機関で保有している商品は、その金融機関のNISA口座で引き続き保有できます。
つまり、
と覚えておきましょう。
Q4.分配金が出る投資信託は「受取」と「再投資」のどちらがいいですか?
一律にどちらが正解とはいえません。
分配金がある投資信託には、そのまま分配金を受け取るコースと、分配金を同じ投資信託へ再投資するコースがあります。
販売会社によっては、どちらか一方のみを取り扱っている場合もあります。
長期的な資産形成を目的としていて、分配金をすぐ使う予定がない場合は、再投資を検討する考え方があります。
一方、定期的に現金を受け取りたい場合は、受取を選ぶ方法もあります。
なお、課税口座では、投資信託の普通分配金は原則として課税対象です。
一方、元本の一部が払い戻される「元本払戻金(特別分配金)」は利益ではないため課税されません。
また、NISA口座で保有する対象投資信託から受け取る普通分配金は、NISAの非課税対象となります。
分配金の金額だけを見るのではなく、基準価額の変動も含めて商品全体を確認することが大切です。
投資信託を始める流れがわかったら、次に決めたいのがどの証券会社で口座を開設するかです。
証券会社によって投資信託の品ぞろえや積立サービス、ポイント、アプリ、サポートなどが異なります。
投資信託を始める流れがわかったら、次は証券会社を選びましょう
次に決めたいのがどの証券会社で口座を開設するかです。 証券会社によって、投資信託の品ぞろえや積立サービス、ポイント、アプリ、サポートなどが異なります。
自分に合う証券会社を比較したい方はこちら
まとめ|投資信託は無理のない金額から始めよう
投資信託を始めるときは、最初から難しい金融知識をすべて覚える必要はありません。
まずは、次の6ステップを順番に進めましょう。
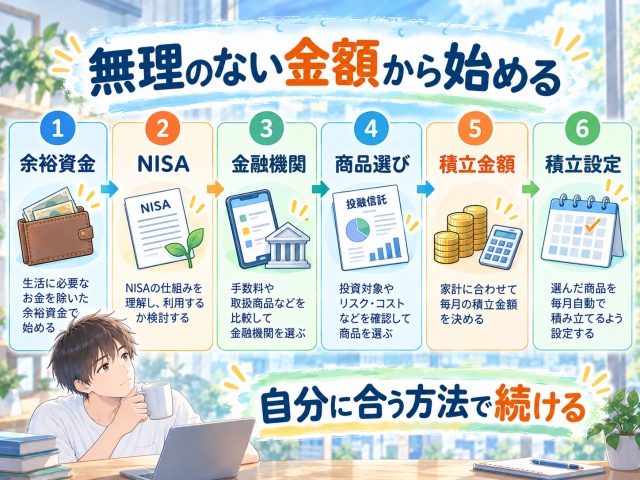
余裕資金を確認し、NISA・金融機関・商品・積立額を順番に決めて始めましょう。
- 生活に必要なお金を残して余裕資金を確認する
- NISAを利用するか検討する
- 証券会社などの金融機関を選んで口座を開設する
- 自分に合った投資信託を選ぶ
- 毎月の積立金額を決める
- 積立設定をして運用を始める
特に大切なのは、
です。
投資信託は元本保証ではなく、短期的には評価額が下がることもあります。
だからこそ、生活に必要なお金まで投資せず、自分の目的やリスク許容度に合った商品を選ぶ必要があります。
私自身も投資を始めた頃は値動きが気になり、何度も資産額を確認していました。
しかし投資を続けるなかで、完璧な売買タイミングを狙うことよりも、自分が納得できる方法で無理なく続けることの大切さを感じています。
まずは余裕資金を確認し、
どんな商品なら自分に合いそうか
を一つずつ決めていきましょう。
コメント